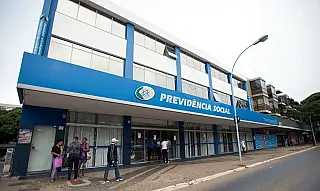




No cenário tributário nacional, a recente sanção da lei, em 30 de novembro, abre caminho para um programa de autorregularização incentivada de tributos administrados pela Receita Federal. Contudo, a efetivação depende agora da regulamentação para ganhar vida. Advogados especializados projetam uma expressiva adesão ao programa, enquanto entidades que representam os auditores fiscais manifestam resistência.
O programa propõe uma oportunidade única para contribuintes confessarem não pagamento de tributos, retificando declarações e recolhendo os valores devidos com uma redução de 100% em multas e juros de mora. Para selar o acordo, é necessário quitar no mínimo metade da dívida à vista, com opção de utilizar precatórios próprios ou de terceiros, além de abatimento para empresas com prejuízo. O restante pode ser dividido em parcelas ao longo de 48 meses.
Dívidas ainda não lançadas, especialmente aquelas de contribuintes não autuados, mesmo com fiscalizações em andamento, são elegíveis para o programa. Além disso, a lei estende benefícios a autuações ocorridas entre a publicação da lei e 90 dias após a regulamentação, cuja data ainda permanece incerta.
Em meio a críticas de representantes dos servidores da Receita, que veem o programa como "um estímulo à sonegação e à inadimplência", a lei também contempla os ganhos com o uso de prejuízos, bases negativas e precatórios, afastando possíveis controvérsias e tornando o processo de autorregularização mais atrativo para empresas com passivos tributários ainda não identificados pelo fisco federal.
O período de adesão ao programa se estenderá até 90 dias após a regulamentação da lei, e a expectativa é que a iniciativa proporcione um alívio fiscal significativo para contribuintes enfrentando desafios judiciais ou que tenham pendências financeiras. A batalha entre a necessidade de arrecadação do governo e a busca por benefícios vantajosos para os devedores certamente continuará sendo um ponto de debate à medida que o programa se aproxima da implementação.